
Банківське золото традиційно вважається надійним способом збереження капіталу. Особливо цікавість до нього зростає в періоди економічної нестабільності, коли люди шукають захист від інфляції та девальвації гривні. Проте реальність часто виявляється складнішою за очікування: той, хто купує золото сьогодні з наміром продати через кілька місяців, зазвичай залишається розчарованим. Чому так відбувається і в яких випадках банківське золото справді може бути корисним інструментом — розбираємося в деталях.
Що таке банківське золото і в якій формі воно продається
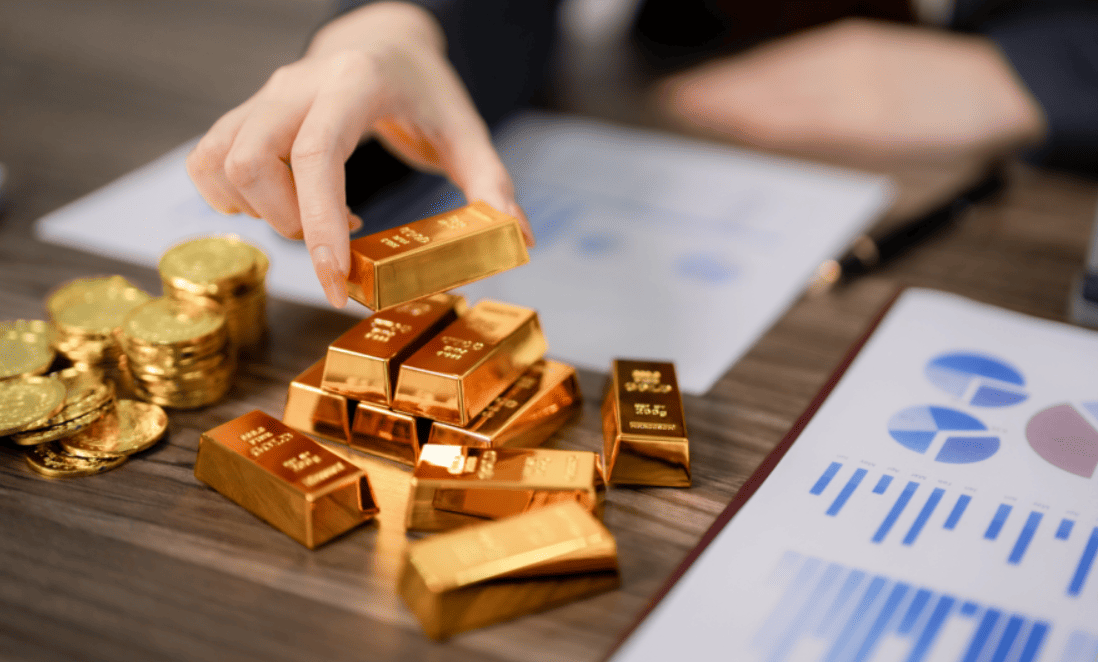
Банківське золото — це дорогоцінний метал високої проби (зазвичай 999,9), який банки продають фізичним та юридичним особам. На відміну від ювелірних виробів, тут немає додаткових елементів, тільки чисте золото, придатне для інвестування.
Зливки
Найпопулярніша форма — мірні зливки різної ваги: від 1 грама до 1 кілограма. В Україні найчастіше купують зливки на 5, 10, 20, 50 та 100 грамів. Кожен зливок має сертифікат якості з унікальним номером, пробою та вагою. Важливий нюанс: чим менший зливок, тим вища ціна за грам через витрати на виробництво та упаковку.
Сертифікати
Деякі банки пропонують золотий сертифікат — документ, що підтверджує право власності на певну кількість золота без його фізичного отримання. Метал зберігається в сховищі банку, а власник може його викупити або продати в будь-який момент. Це зручно для тих, хто не хоче турбуватися про зберігання, але виникає ризик, пов’язаний з надійністю самого банку.
Облікове золото
Це безготівкова форма: золото обліковується на спеціальному металевому рахунку в банку. Власник володіє певною кількістю дорогоцінного металу, яку може конвертувати у фізичний зливок або гроші. Перевага — відсутність ПДВ при купівлі (на відміну від фізичних зливків), недолік — залежність від банку та неможливість швидко “взяти і поїхати” з золотом.
Як формується ціна на банківське золото
Розуміння механізму ціноутворення допоможе зрозуміти, чому заробити на золоті складніше, ніж здається.
Прив’язка до світових котирувань
Базова ціна золота визначається на міжнародних біржах, насамперед на Лондонській біржі металів (LBMA). Там двічі на день фіксується ціна в доларах США за тройську унцію (31,1 грама). Українські банки орієнтуються саме на ці котирування, додаючи до них свої витрати та прибуток.
Банківська маржа
Це різниця між ціною купівлі та продажу, так званий спред. У різних банках він коливається, але зазвичай становить 5–15% від вартості золота. Наприклад, якщо банк купує золото у вас за 2 000 грн за грам, то продає він його за 2 200–2 300 грн. Це означає, що ціна повинна зрости мінімум на 10–15%, аби ви вийшли на нуль після продажу.
Курсові коливання
Оскільки світова ціна на золото встановлюється в доларах, а ви купуєте за гривні, курс валюти напряму впливає на вашу інвестицію. Навіть якщо ціна золота в доларах залишилася незмінною, при зміцненні гривні ви втратите при продажу в гривневому еквіваленті. І навпаки — девальвація може додати вам прибутку навіть при стабільній ціні металу.
|
Фактор |
Як впливає на ціну |
Приклад |
| Світові котирування | Базова ціна золота | $2 000 за унцію → ~64 000 грн/унція |
| Банківська маржа | Додаток 5–15% | Купівля: 2 250 грн/г, продаж: 1 950 грн/г |
| Курс долара | Посилює коливання | Курс зріс з 36 до 40 грн — золото подорожчало на ~11% |
Чи вигідно інвестувати в золото на практиці
Саме тому запитання «чи вигідно купувати банківське золото» не має універсальної відповіді. Після розуміння механіки ціноутворення постає ключове питання: чи вигідно інвестувати в золото в українських реаліях? Відповідь не універсальна. Вона залежить від горизонту інвестування, частки золота у портфелі та того, що саме інвестор очікує отримати — стабільність чи швидке зростання.
Горизонт інвестування
На короткій дистанції золото майже завжди програє через спред. Якщо людина вирішує купити банківське золото і продати його через кілька місяців, вона з високою ймовірністю зафіксує мінус. Причина проста: різниця між ціною купівлі та викупу банком становить 5–15%. Щоб просто вийти в нуль, ринок має вирости щонайменше на цей відсоток.
На довгій дистанції — 3–5 років і більше — ситуація змінюється. Історично золото компенсує інфляцію та девальвацію, особливо в країнах із нестабільною валютою. Саме тому відповідь на запитання, чи вигідно купувати банківське золото, часто звучить так: вигідно, якщо мова йде про збереження купівельної спроможності, а не про спекулятивний прибуток.
Вплив інфляції та курсу гривні
Для українського інвестора золото — це фактично подвійна ставка: на світову ціну металу та на курс долара. Навіть якщо котирування стоять на місці, девальвація гривні може дати приріст у національній валюті. Саме в періоди різких валютних коливань багато людей починають замислюватися, чи варто купувати золото як страховку від знецінення заощаджень.
Втім, при зміцненні гривні ситуація працює у зворотному напрямку — гривнева ціна золота може знижуватися навіть без падіння світових котирувань.
Прибутковість порівняно з альтернативами
Якщо порівнювати золото з ОВДП або депозитами, воно не генерує регулярного доходу. Ви не отримуєте відсотків чи купонів. Прибуток формується виключно за рахунок зростання ціни. Тому на запитання чи вигідно інвестувати в золото з точки зору активного примноження капіталу відповідь буде стриманою: це не найефективніший інструмент для швидкого зростання.
Зате золото демонструє іншу перевагу — незалежність від конкретного банку, держави чи емітента. Воно не може збанкрутувати, його неможливо «заморозити» рішенням компанії. І саме ця властивість пояснює, чому частина інвесторів вирішує купити банківське золото навіть за помірної очікуваної прибутковості.
Чи вигідно купувати банківське золото для заробітку
Коротка відповідь: так, але не так швидко і просто, як хотілося б.
Реалістичні строки інвестування
Золото — це довгостроковий інструмент. Оптимальний горизонт інвестування — від 3–5 років. За цей час золото встигає пройти цикли зростання і падіння, а ви — перекрити банківський спред. Історично золото показує середньорічну прибутковість на рівні 5–10%, що приблизно дорівнює інфляції або трохи її випереджає.
Типові помилки новачків
Найпоширеніша помилка — сприймати золото як спосіб швидкого заробітку. Люди купують зливок, чекають місяць-два, бачать, що ціна майже не змінилася (або навіть впала), і продають, фіксуючи збиток через спред. Друга помилка — вкладати всі заощадження в один актив. Золото не генерує дохід, на відміну від депозитів чи облігацій, воно просто зберігає вартість.
Чому “купив і продав” майже завжди в мінус
Уявімо ситуацію: ви купили 10 грамів золота по 2 200 грн за грам, витративши 22 000 грн. Через три місяці вирішили продати. Банк викуповує золото за 1 950 грн за грам. Ви отримуєте 19 500 грн — мінус 2 500 грн або 11,4%. Щоб вийти в нуль, ціна купівлі має зрости мінімум на 12–13%. А це потребує часу та сприятливої ринкової кон’юнктури.
Основні ризики купівлі банківського золота
Як і будь-яка інвестиція, банківське золото несе певні ризики.
- Великий спред
Про це вже згадувалося, але варто наголосити: спред 10–15% — це серйозний бар’єр для прибутковості. Якщо в інших країнах спред може становити 2–5%, в Україні умови жорсткіші через меншу конкуренцію та обсяги ринку. Порівняйте з валютним обміном, де різниця між купівлею і продажем зазвичай в межах 1–3%.
- Проблеми з викупом
Не всі банки готові викупити назад золото, яке вони ж і продали. Деякі фінустанови можуть відмовити або запропонувати ціну значно нижчу за ринкову. Перед купівлею обов’язково з’ясуйте умови зворотного викупу: чи гарантує банк викуп, за якою ціною, чи потрібен оригінальний сертифікат і чи має зливок бути в заводській упаковці.
- Зберігання і страхування
Фізичне золото потребує безпечного зберігання. Домашній сейф — це ризик крадіжки, банківська комірка — додаткові витрати (від 1 000 до 5 000 грн на рік залежно від розміру). Плюс варто подумати про страхування, яке теж коштує грошей. Усі ці витрати знижують потенційну прибутковість інвестиції.
Коли купівля банківського золота має сенс
Перед тим як купити банківське золото, важливо не лише подивитися на курс, а й оцінити спред та умови зворотного викупу. Попит на золото майже завжди зростає в періоди нестабільності. Це не мода і не емоція, а цілком раціональна реакція людей і держав на ризики, які складно прорахувати наперед.
Золото як захист від інфляції
Коли гроші швидко знецінюються, люди шукають актив, який не можна «надрукувати». Саме тут золото виграє. Його кількість обмежена, воно не залежить від рішень центральних банків і не втрачає цінності через емісію. Історичний приклад дуже наочний: у 1970-х роках за одну унцію золота можна було купити якісний костюм і сьогодні ситуація принципово не змінилася. Депозити й готівка такої стабільності не дають, особливо під час високої інфляції, криз або війни. Саме тому в такі періоди попит на золото різко зростає.
Довгострокове збереження капіталу
Золото купують не для швидкого заробітку, а для спокою на дистанції років. Якщо горизонт планування 5–10 років і більше, цей актив починає працювати як фінансова «страховка». Воно не прив’язане до конкретної країни, банку чи валюти, не залежить від політичних рішень окремих урядів і зберігає ліквідність у будь-якій точці світу. Саме тому в періоди глобальної напруги зростає не лише попит з боку приватних інвесторів, а й закупівлі золота центральними банками.
Золото як частина портфеля, а не ставка на все
Фінансові радники зазвичай рекомендують тримати 5–15% активів у золоті або інших дорогоцінних металах. Причина проста: золото часто поводиться протилежно фондовому ринку. Коли акції та облігації падають через кризи чи паніку, золото нерідко дорожчає. Це знижує загальні втрати портфеля і робить фінансову картину більш стабільною. Саме очікування таких «гойдалок» і підштовхує інвесторів збільшувати частку золота в неспокійні часи.
Кому не варто купувати банківське золото
Є категорії людей, для яких золото — поганий вибір.
- При невеликій сумі
Якщо у вас є 10–20 тисяч гривень, краще розглянути депозит або облігації. На малих сумах спред з’їсть більшу частину потенційного прибутку, а витрати на зберігання будуть непропорційно великими. До того ж, у випадку термінової потреби в грошах ви втратите більше при швидкому продажу золота.
- Якщо потрібна ліквідність
Золото — це не готівка. Його не можна швидко конвертувати в гроші без втрат. Якщо є ймовірність, що гроші знадобляться в найближчі місяці, краще тримати їх на депозиті з можливістю дострокового зняття або в короткострокових облігаціях.
- Якщо очікується швидкий прибуток
Золото не подвоїться в ціні за рік. Якщо ви розраховуєте на швидке зростання капіталу, потрібно дивитися в бік більш ризикових інструментів: акцій, криптовалюти, стартапів. Але пам’ятайте — вищий потенціал прибутку завжди означає вищий ризик втрати.
| Інструмент | Прибутковість | Ліквідність | Ризик | Для кого |
| Банківське золото | 5–10% річних | Низька | Середній | Довгострокові інвестори |
| Валютний депозит | 2–4% річних | Висока | Низький | Консервативні інвестори |
| ОВДП | 15–18% річних | Середня | Середній | Ті, хто довіряє державі |
| Інвестиційні монети | 5–10% річних | Середня | Середній | Колекціонери та інвестори |
Висновок
Банківське золото, це не магічна кнопка для збагачення, а інструмент довгострокового збереження вартості. Воно підходить тим, хто готовий чекати кілька років, не потребує швидкої ліквідності і розуміє, що прибутковість буде помірною. Головна цінність золота в його стабільності та незалежності від банківської системи чи валютних коливань. Тож чи варто купувати золото? Якщо мова йде про довгострокове збереження частини капіталу — так. Якщо очікується швидкий прибуток або висока ліквідність — швидше ні. Золото це страховка, а не спосіб швидко заробити. І саме в цій ролі воно працює найкраще.
📌 Дисклеймер
Матеріал підготовлено виключно в інформаційних цілях. Інформація не є індивідуальною інвестиційною рекомендацією та не враховує ваші особисті фінансові цілі, ситуацію чи потреби. Курси валют, умови банків та законодавство можуть змінюватися. Автор не несе відповідальності за можливі збитки від фінансових рішень, прийнятих на основі цієї статті.
Читайте також:
| Чи варто купувати євро | Чи варто купувати долари | Чи варто купувати військові облігації |